「ウェルスナビとTHEOをやめた理由」というテーマについて,ヌクレ博士が研究します.
この記事を書いた人
ヌクレ博士
NISAは10万。FIREをしたいと思っている。
奨学金返済と1馬力4人家族の日々
僕は以前,ウェルスナビとTHEOという2つのロボアドバイザーを使っていました.どちらも,お金を預ければ投資先を選んで運用してくれるサービスです.
そして,今はどちらも使っていません.
大損したからではありません.僕のウェルスナビは,最終的に約8〜9%のプラスで売却しました.利益が出ていたのに,やめたんです.
きっかけは,手数料と投資先を調べたことでした.
「これ,ロボアドに任せなくても,自分で買えるんじゃない?」
そう思って調べていくうちに,僕の中では,長く投資するなら低コストのオルカンを選びたいという考えが固まりました.
では,ウェルスナビとオルカンは何が違うのか.実際の値動きと手数料を比べながら,僕がロボアドをやめた理由を研究していきます.
そもそもウェルスナビとは? メリットとデメリット
ウェルスナビは,資産運用を自動で行ってくれるロボアドバイザーです.質問への回答をもとに資産配分を提案し,ETFという上場投資信託を使って,株式や債券,金,不動産などへ分散投資します.購入後のリバランスなども任せられます.
ETFは,株式などをまとめて保有でき,株式と同じように市場で売買できる投資信託のことです.ウェルスナビでは,そうしたETFを複数組み合わせて運用します.
僕が考えるウェルスナビのメリットは,投資先を自分で選べなくても,資産運用を始められること.投資を始めたばかりのころは,何を買うか決めるだけでも大変です.
一方,デメリットは,運用を任せるための手数料が継続的にかかること.ETFそのものにも経費がかかるので,ロボアドのサービス手数料だけを見て終わり,という話でもありません.
自動で買って,自動で管理してくれる.それは便利です.
でも,便利さに毎年いくら払っているのかは,知っておきたいところです.
オルカンとは? ウェルスナビと何が違う?
この記事でいう「オルカン」は,eMAXIS Slim 全世界株式(オール・カントリー)という投資信託のことです.日本を含む先進国・新興国の株式に幅広く投資し,全世界株式の指数に連動する運用を目指します.
僕がオルカンを選ぶ理由は,1本で幅広い株式に投資できて,信託報酬が低いこと.自分で何本ものETFを組み合わせなくても,全世界の株式に投資できます.
ただし,ウェルスナビとオルカンは,そもそも投資先が同じではありません.
| 比較項目 | ウェルスナビ | オルカン |
|---|---|---|
| 投資対象 | 株式・債券・金・不動産などを含む複数のETF | 全世界の株式 |
| 投資先の決め方 | 質問への回答をもとに資産配分を提案 | 全世界株式の指数に連動する運用を目指す |
| 資産配分の管理 | 自動リバランスなどを任せられる | ファンド内で指数に沿った運用を行う |
| 主な継続費用 | サービス手数料と保有ETFの経費 | 信託報酬とその他の運用費用 |
ここは重要です.オルカンは株式に投資する商品なので,債券や金も組み合わせるウェルスナビより,常に値動きが小さいわけではありません. 株式市場が大きく下がれば,オルカンも下がります.
その違いを踏まえたうえで,僕が特に気になったのが手数料でした.
ウェルスナビを使っていた当時,手数料はいくらだった?
僕がロボアドを使っていた2021年当時,ウェルスナビの通常の手数料は,預かり資産の年率1%,税込で年率1.1%でした.現金部分を除く資産にかかる料率で,長期割などによって実際の負担が変わる場合もあります.
では,同じころのオルカンはどうだったのでしょうか.
| 費用 | ウェルスナビ | オルカン |
|---|---|---|
| 2021年当時の基本料率 | サービス手数料:年率1.1%(税込) | 信託報酬:年率0.1144%以内(税込) |
| 2024年の基本料率 | 通常口座のサービス手数料:年率1.1%(税込) | 信託報酬:年率0.05775%以内(税込) |
2021年のオルカンの料率は当時の資料,2024年の料率は運用会社の信託報酬引き下げの案内で確認できます.2021年の体験談に,後から引き下げられた料率を当てはめてはいません.
2024年の基本料率を比べると,ウェルスナビのサービス手数料1.1%は,オルカンの信託報酬0.05775%の約19倍です.
約19倍.
「年率1%くらい,誤差でしょ」と思っていた僕も,ここで立ち止まりました.
もちろん,ウェルスナビには保有ETFの経費が別途あり,オルカンにも信託報酬以外の費用があります.上の表は,それぞれの主要な費用項目を比べたものです.ウェルスナビの新NISA口座では,利用状況によって通常口座よりサービス手数料が低くなる場合もあります.
年率の差を,実際の金額にすると?
2024年の基本料率を使い,評価額が1年間ずっと変わらなかったと仮定すると,主要な費用の目安はこうなります.
| 1年間保有する金額 | ウェルスナビのサービス手数料・年率1.1% | オルカンの信託報酬・年率0.05775% | 差額 |
|---|---|---|---|
| 10万円 | 約1,100円 | 約58円 | 約1,042円 |
| 100万円 | 約11,000円 | 約578円 | 約10,423円 |
| 1,000万円 | 約110,000円 | 約5,775円 | 約104,225円 |
※資産額を一定とした単純計算です.ウェルスナビの長期割・NISAの手数料条件・現金部分,保有ETFの経費,オルカンのその他の運用費用などは反映していません.実際の年間支払額を示すものではありません.
10万円なら,主要な費用の差は年間約1,000円.でも,1,000万円なら約10万円です.
資産が少ないうちは,投資を始めるためのサービス料として納得できるかもしれません.でも,資産が増えたあとも同じ感覚で払い続けるのか.
僕が考え直したのは,そこでした.
【実データ比較】オルカンとウェルスナビ,どちらが増えた?
手数料の差は分かりました.
では,実際に同じ金額を投資したら,最終的な評価額はどれくらい違うのか?
2024年1月末から12月末までの月次データを使って,7パターンを計算しました.
オルカンには実際の月末基準価額を使用.ウェルスナビには,2024年の月別評価額を公開している実口座記録を使用しています.ウェルスナビ公式の運用実績ではありません.実口座の評価額の比率を,各月の値動きの代わりに用いた比較シミュレーションです.
積立は各月末に12回購入し,12月末に評価.一括は1月末に購入し,12月末に評価しています.
| 投資方法 | 投資元本 | オルカンの最終評価額(運用益) | ウェルスナビの最終評価額(運用益) | 評価額の差 |
|---|---|---|---|---|
| 月1万円積立 | 120,000円 | 133,119円(+13,119円) | 127,748円(+7,748円) | +5,371円 |
| 月3万円積立 | 360,000円 | 399,357円(+39,357円) | 383,244円(+23,244円) | +16,113円 |
| 月10万円積立 | 1,200,000円 | 1,331,191円(+131,191円) | 1,277,481円(+77,481円) | +53,709円 |
| 月30万円積立 | 3,600,000円 | 3,993,572円(+393,572円) | 3,832,444円(+232,444円) | +161,128円 |
| 10万円一括 | 100,000円 | 125,492円(+25,492円) | 118,041円(+18,041円) | +7,451円 |
| 100万円一括 | 1,000,000円 | 1,254,918円(+254,918円) | 1,180,408円(+180,408円) | +74,510円 |
| 1,000万円一括 | 10,000,000円 | 12,549,180円(+2,549,180円) | 11,804,076円(+1,804,076円) | +745,103円 |
※オルカンの基準価額は信託報酬控除後です.ウェルスナビ側は公開された実口座の評価額の比率を使っており,その口座固有の資産配分・現金比率・入出金などの影響を完全には除外できません.この表はウェルスナビ公式のモデル運用成績や,すべての利用者が得られた成績を示すものではありません. 税金は考慮していません.月30万円積立と1,000万円一括は,投資額による違いを見るための例であり,全額を同じ年のNISA枠で購入できるという意味ではありません.
今回の比較では,7パターンすべてでオルカンの評価額が上回りました.
例えば,100万円を1月末に一括投資したケースでは,12月末の評価額の差は約7万4,500円.1,000万円なら約74万5,000円です.
一方,月1万円積立のケースでは,差は約5,400円でした.
ここで大切なのは,この運用結果の差を,すべて手数料の差だと決めつけないこと.ウェルスナビとオルカンは投資先が異なります.2024年の株式・債券・金などの値動きの違いも,結果に影響します.
それでも,僕にとっては十分に考える材料になりました.
僕が欲しいのは,長く続けられるシンプルな投資です.それなら,低コストで全世界の株式に投資できるオルカンを選びます.
利益が出ていたのに,僕がウェルスナビとTHEOをやめた理由
僕がロボアドをやめた直接のきっかけは,2024年の比較結果ではありません.やめたのは,それより前のことです.
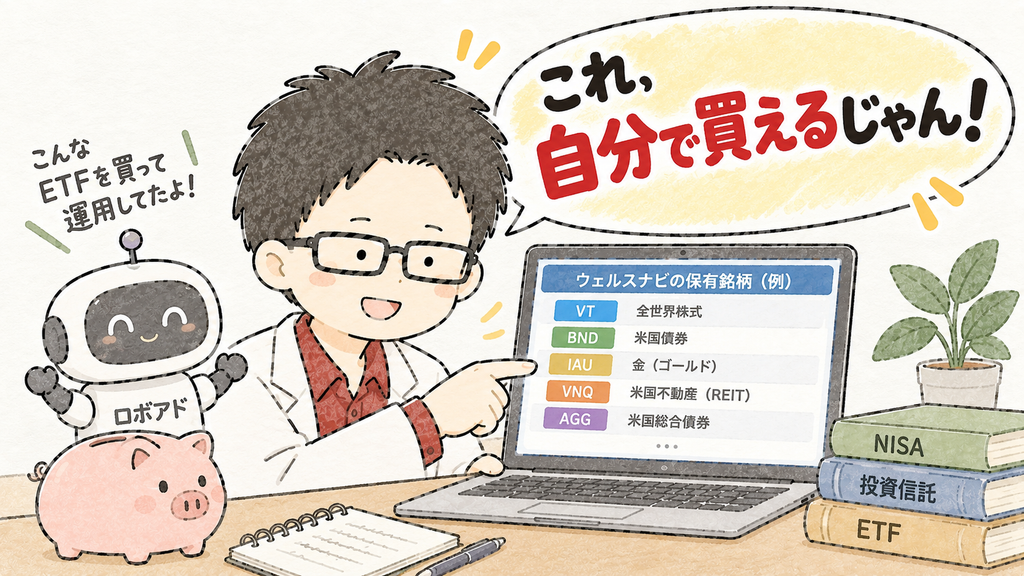
当時,NISAや手数料について調べる中で,ウェルスナビが何に投資しているのかを見直しました.すると,保有しているのは,自分でも購入できるETFだったんです.
「これ,自分で買えるじゃん!」
もちろん,ETFを自分で買うだけでは,ウェルスナビと同じサービスにはなりません.自動積立や資産配分の管理,リバランスを自分で行うなら,その手間も引き受ける必要があります.
でも,僕はそこまで任せなくてもいいと思いました.
ウェルスナビとTHEOの資産を売却したあと,僕がまず行ったのは,ウェルスナビで保有していたものと同じ銘柄のETFを,自分で買うことです.
ここは大事なので,もう一度.
ロボアドをやめて,売却代金をそのまま全額オルカンに乗り換えたわけではありません.
ETFは自分で保有し,基本的にはそのまま持ち続けています.分配金も,ためてから追加投資に回しています.
それとは別に,NISAではオルカンやS&P500に連動する低コストのインデックスファンドを積み立てるようになりました.
ロボアドをやめて自分でETFを買うことと,NISAでオルカンを積み立てること.僕にとっては,それぞれ別の選択だったんです.
それでも,最初の投資がロボアドなのは悪くない
ここまで読んだら,「じゃあ最初からロボアドなんて使わず,オルカンを買えばいいじゃん」と思うかもしれません.
今の僕なら,そうします.
でも,投資を始めたばかりのころの僕には,ロボアドを使う意味がありました.
何を買えばいいか分からなくても,投資を始められる.ETFや資産配分のことを知らなくても,まずお金を運用に回せる.何も分からず投資を始められないまま時間が過ぎるくらいなら,ロボアドを入口にするのも悪くないと思っています.
それに,先ほどの費用比較でも,10万円を1年間保有するケースなら,主要な費用の差は約1,000円でした.その金額で投資を始めるハードルが下がるなら,納得して払う人もいるでしょう.
ただし,資産が増えたあとも,同じように考えるかは別です.
10万円のときに気にならなかった年率1%が,1,000万円では年間約10万円の差になる.投資の知識が増えたとき.自分で商品を選べるようになったとき.資産が大きくなったとき.そのタイミングで,「僕は何に,いくら払っているんだ?」と見直せばいいんです.
僕はそうして,ウェルスナビとTHEOをやめました.
結論|今の僕なら,オルカンを選ぶ
僕はロボアドで利益を出しました.だから,ウェルスナビやTHEOを使っていたことを失敗だったとは思っていません.
でも,投資先と手数料を調べ,自分でETFを買う方法を覚えた今,僕が長く積み立てる商品として選ぶのはオルカンです.
理由はシンプル.全世界の株式に1本で投資できて,信託報酬が低いから.僕が求める投資の形に合っています.
今回の2024年の比較例でも,オルカンは7パターンすべてで評価額が上回りました.ただし,それは特定の期間・特定の実口座を使った結果であって,将来も同じ結果になる保証ではありません.
最初の一歩はロボアドでもいい.でも,投資を続けるなら,その手数料を払い続ける理由があるか,一度は自分で考えたい.
僕にとって,その答えがオルカンでした.
以上,ご清聴ありがとうございました.
参考資料
- ウェルスナビ「手数料について」 https://www.wealthnavi.com/fee
- ウェルスナビ公式「動画でわかる手数料」(2021年9月公開) https://www.youtube.com/watch?v=jZspozApzxw
- 三菱UFJアセットマネジメント「オルカンの信託報酬率引き下げのお知らせ」(2023年9月) https://emaxis.am.mufg.jp/fund/topics/__icsFiles/afieldfile/2023/09/04/253425_230908.pdf
- マネックス証券「オルカンの月次基準価額」 https://fund.monex.co.jp/detail/0331418A?scale=monthly&type=list
- Aruの雑記「2024年1〜12月 ウェルスナビの運用実績」※比較に使用した第三者の実口座記録 https://life.aru-zakki.com/wealthnavi-2024-performance/