「dポイントで個別株は買えるのか」というテーマについて,ヌクレ博士が研究します.
結論から言うと,買えます.しかもdポイントを投資に使う方法は,日興フロッギーだけではありません.日本株,米国株,投資信託,ポイント運用,おまかせ運用まで,2026年現在は意外と選択肢があります.
その中で僕が約5年間使い続けているのが日興フロッギーです.普段の決済などで貯まったdポイントを少しずつ個別株に変えてきました.日興フロッギーへの現金追加は0円で,累計約26万ポイントが現在は約45万円になっています.
普通に嬉しすぎます.ポイントでお菓子を買いたいときもあったけど,我慢してよかった.
ただし,「約26万ポイントが約45万円になった.俺すごい」で終わるつもりはありません.そもそも他にどんなdポイント投資があるのか,本当に日興フロッギーが使いやすいのか,そして約45万円という結果は市場と比べてもすごいのか.
では蓋を開けてみよう.
dポイントで株は買える.投資方法は意外と多い
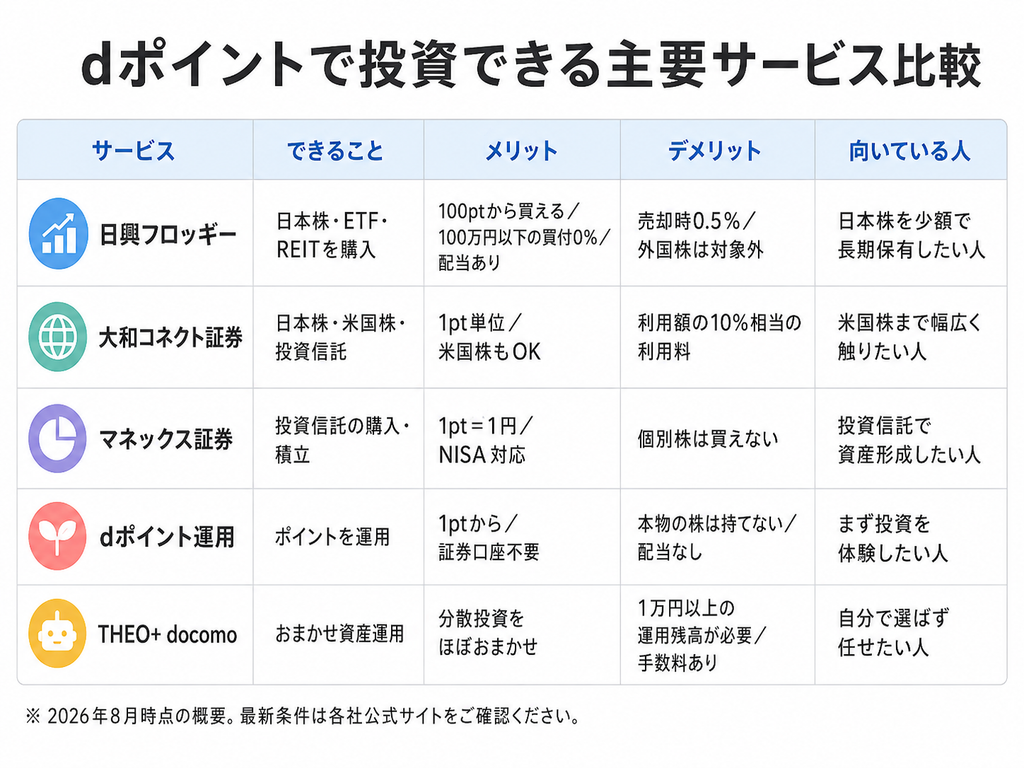
まず,「dポイントで投資する」と言っても全部同じではありません.実際の日本株を買えるサービスもあれば,投資信託に使えるもの,ポイント自体を運用するものもあります.
2026年8月時点の主要な選択肢をざっくり比べるとこんな感じです.
| サービス | dポイントでできること | メリット | デメリット | 向いている人 |
|---|---|---|---|---|
| 日興フロッギー | 日本株,ETF,REITなどのキンカブを購入 | 100ptから日本株を金額指定で買える.1回の概算注文金額100万円以下なら買付スプレッド0%.配当も受け取れる | 100万円以下でも売却時は0.5%のスプレッド.外国株は対象外 | 日本株を少額で買い,長期保有や配当を楽しみたい人 |
| 大和コネクト証券 | ひな株,ひな株USA,まいにち投信 | 日本株だけでなく米国株や投資信託にも使える.1pt単位.期間・用途限定dポイントも利用可能 | dポイント利用額の10%相当の利用料がかかる.月3万ptまで | dポイントで米国株まで含めて幅広く投資したい人 |
| マネックス証券 | 投資信託のスポット購入,積立 | 1pt=1円で利用可能.NISAでも使える.投信積立にも対応 | dポイントで個別株を直接買うサービスではない | 投資信託で資産形成したい人 |
| dポイント運用 | 投資信託やETFなどに連動してポイントを運用 | 1ptから利用でき,証券口座不要.利用手数料もかからない | 実際の株や投資信託を保有するわけではない.配当もない | とりあえずポイントで投資を体験したい人 |
| THEO+ docomo | dポイントをおまかせ資産運用に入金 | 1pt=1円で利用でき,期間・用途限定ポイントも使える.運用はほぼおまかせ | 先に1万円以上の運用残高が必要.運用手数料もかかる | 自分で銘柄を選ばずおまかせしたい人 |
こうして見ると,dポイントの使い道はかなりあります.投資信託ならマネックス証券,米国株まで触りたいなら大和コネクト証券,そもそも証券口座を作りたくないならdポイント運用という選択肢もあります.
その中で僕がやりたいのは,「貯まったポイントで好きな日本企業を少しずつ買って,基本売らずに配当を楽しむ」です.これには日興フロッギーがかなりハマりました.
なので,ここからは僕が実際に約5年間使ってきた結果を見ていきます.
約26万ポイントを入れたら約45万円になった
約5年間で日興フロッギーに投入したdポイントは約26万ポイント.日興フロッギーへ現金を追加したことはありません.現在の評価額は約45万円で,これまでに受け取った配当・分配金も約2.5万円になりました.
現在は数十銘柄に分散していて,年間でも1万円台の配当が入ってきます.最初は完全にポイント遊びだったのに,蓋を開けてみると普通にそこそこの資産になっていました.
| 項目 | 約5年間の結果 |
|---|---|
| 累計投入dポイント | 約26万pt |
| 現金追加 | 0円 |
| 現在評価額 | 約45万円 |
| 累計配当・分配金 | 約2.5万円 |
| 現在の年間配当 | 1万円台 |
| 保有銘柄 | 数十銘柄 |
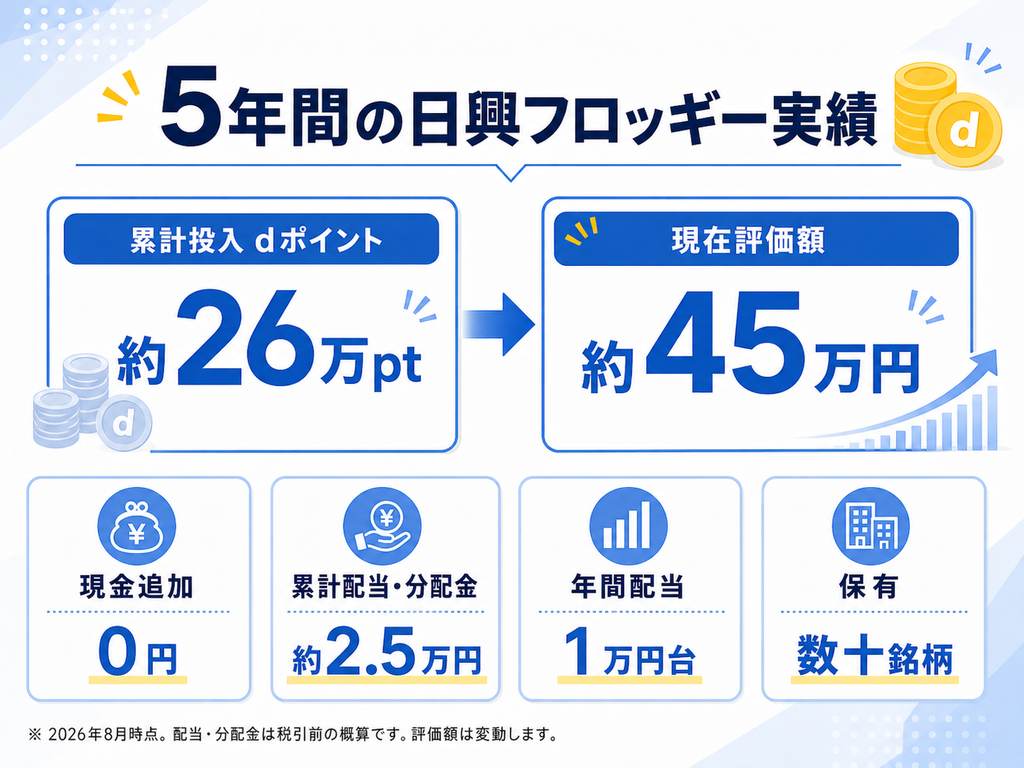
投入ポイントと現在評価額だけを単純比較すると,約7割増えています.ただし,これは「5年間の投資リターンが約70%だった」という意味ではありません.26万ポイントを初日に全部入れたわけではなく,約5年間にわたって少しずつ追加しているからです.
ここを無視して「5年で70%増えました!」と書いたら,さすがにインチキ臭い.
では,同じころから日本株市場そのものはどれくらい上がったのか.ざっくり比較するためにTOPIXを見ると,2021年8月末は1,960.70だったのに対して,2026年8月21日は4,067.29.価格指数だけなら約107%上昇しています.
僕の単純比較は約7割増.
……指数の方がすごいじゃん.
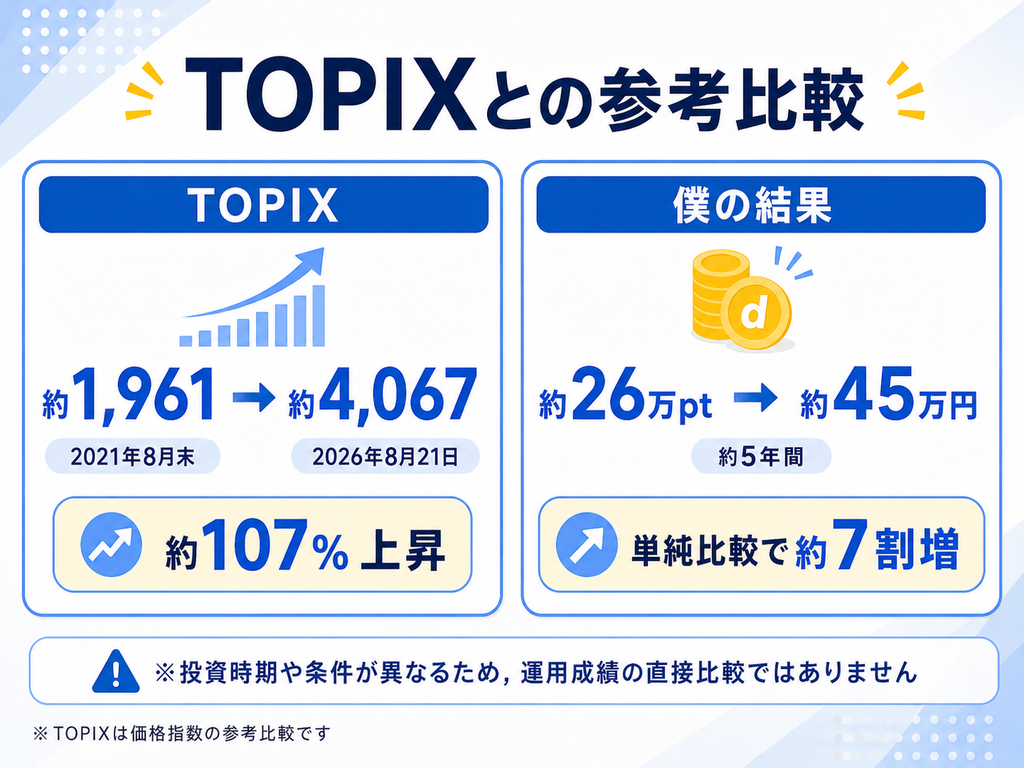
もちろん,これで「僕はTOPIXに負けた」と判定することもできません.TOPIXは約5年前から一括で持ち続けたような比較ですが,僕は途中で何度もポイントを追加していますし,TOPIX側はここでは配当込みでもありません.条件が違いすぎます.
ただ少なくとも,「僕の個別株選びが天才的だったから45万円になった」ではないことは分かります.この5年間,日本株市場そのものがかなり強かった.そこは普通に認めた方がいい.
その上で僕はかなり満足しています.使えば消えていたポイントが株になり,利益が出て,毎年配当まで入ってくるようになった.市場平均よりすごいかどうかとは別に,これは普通に嬉しいです.
売却0.5%は嫌い.だから長期保有と配当がハマった
日興フロッギーを5年使っていますが,神サービスだとは思っていません.一番気になるのは売却コストです.
キンカブは,1回の概算注文金額が100万円以下なら買付時のスプレッドは0%です.一方,同じ100万円以下でも売却時には0.5%.100万円を超える注文になると,買いも売りも1%になります.
ここでいう100万円は「日興フロッギーで運用している総額」ではありません.1回の概算注文金額です.例えば200万円分の株を保有していても,今回10万円分を買う注文なら100万円以下なので買付スプレッドは0%です.
売るたびに0.5%取られるのは好きじゃない.
でも逆に考えると,買ってほとんど売らないなら,この弱点を踏む回数も少なくなります.しかもキンカブは,権利確定日時点の持分数量に応じて配当金を受け取れます.売却しなくても現金が入ってくるわけです.
買付コスト0%で少しずつ買う.長く持つ.配当をもらう.あまり売らない.
これ,僕の配当投資と妙に相性いいんですよね.
もちろん,「だから配当投資が最強」という話ではありません.課税口座なら配当には税金がかかりますし,資産を効率よく増やすことだけを考えれば,低コストのインデックス投資を長期間続ける方が僕は好きです.実際,資産形成の本体はNISAでインデックス投資をしています.
日興フロッギーはそこではありません.ポイントで好きな会社を買って,配当を楽しむ場所です.
この使い分けがちょうどいい.
ETFをやめて個別株にしたら楽しくなった
実は最初から個別株を買っていたわけではありません.最初はETFも買っていましたし,結果も別に悪くありませんでした.
でも途中で思いました.
つまらん.
資産形成の本体ではすでにインデックス投資をやっています.それなのに,ポイントで遊ぶ口座まで似たような分散商品を買って,「はい効率的ですね」とやっても僕にはあまり面白くなかった.
そこで個別株を買うようになりました.好きな会社を探して,少額ずつ買う.株価が下がっても,業績や前提が崩れていないと思えば追加する.そして配当が入ったら喜ぶ.
僕は個別株の値上がりを正確に予想して,継続的にキャピタルゲインを取れるほど自分が賢いとは思っていません.だから値上がり益を当て続けるゲームより,長く持ちながら配当を楽しむ方が性格に合っています.
特に覚えているのが,最初の配当です.
数円でした.
何も買えません.でもめちゃくちゃ嬉しかった.普段なら買い物で消えていたポイントから,本当に現金が生まれたんですよね.
今では年間1万円台まで増えました.そのうち月5,000円くらい配当が出るようになって,子どものお小遣いくらいそこから払えたら面白いなと思っています.
もちろん減配も経験しました.悲しいです.ただ,給与から大金を突っ込んだ口座より,心理的なダメージは小さかった.dポイントにも1pt=1円相当の価値があるので本当に0円だったわけではありませんが,「普段の生活で貯まったポイント」という感覚が僕にはかなり大きかったんだと思います.
ポイント投資を馬鹿にする人へ
ぶっちゃけタイム開始です.
ポイント投資の話になると,「ポイントなんて投資せずに使った方がいい」と言う人がいます.
だから使ってるんだよ.
お菓子を買う代わりに個別株を買っているだけです.僕にとってはそれがポイントの使い道です.しかもNISAも何もせずポイント投資だけで資産形成しようとしているわけではありません.資産形成は別でやって,その上でポイントで遊んでいます.
頭使え.
もう一つ,個別株で一発大きな含み益が出ただけで,自分に株価を予測する能力があるかのように語る人もいます.イラつきはしません.
普通に馬鹿だなとは思います.
一回ホームランが出たことと,ホームランを継続して打てることは別です.僕自身も個別株を何十銘柄も買っていますが,その中の一つが大きく上がったからといって,「銘柄選びの才能がある」とは思いません.
今回だって,約26万ポイントが約45万円になって「おお,めっちゃ増えてる」と喜びました.でもTOPIXを見たら,市場そのものがもっと上がっていました.
このくらいでちょうどいいんです.
結論.dポイントで日本株を買って遊ぶなら日興フロッギーはかなり好き
dポイントを投資に使う方法は,日興フロッギーだけではありません.投資信託ならマネックス証券,日本株だけでなく米国株まで触りたいなら大和コネクト証券,まず投資を体験したいだけならdポイント運用,全部おまかせしたいならTHEO+ docomoという選択肢があります.
その中で,「dポイントで日本の個別株を少額ずつ買いたい」「基本は長期保有したい」「値上がり益だけではなく配当も楽しみたい」という僕の使い方には,日興フロッギーがかなりハマりました.
約5年間で約26万ポイントを入れて,現在は約45万円.累計配当も約2.5万円になりました.市場全体の上昇を考えると,自慢できるほどの投資成績なのかは怪しいです.
でも,そんなことは別にいい.
お菓子に消えていたかもしれないポイントが,今では毎年配当を吐いています.僕はそれが楽しいので,これからも続けます.
一方,そもそもdポイントをあまり使わない人や,短期売買を繰り返したい人にまで日興フロッギーをおすすめする気はありません.特に売却0.5%のスプレッドがあるので,僕は長く持つ前提だから使っています.
「投資には興味があるけど,いきなり自分のお金を突っ込むのはちょっと怖い」というdポイントユーザーなら,最初の個別株投資としてはかなり面白い選択肢だと思います.
以上,ご清聴ありがとうございました.
参考資料
・SMBC日興証券「日興フロッギー」「キンカブ」「dポイントサービス」
・大和コネクト証券「ポイント投資」
・マネックス証券「dポイントで投資」
・NTTドコモ「dポイント運用」
・THEO+ docomo「ポイント入金」
・TOPIX関連市場データ
※本記事は筆者個人の投資体験と考えを記録したものであり,特定の銘柄や投資手法を推奨するものではありません.投資には元本割れ,価格変動,減配等のリスクがあります.サービス内容や手数料,ポイント利用条件は変更される可能性があるため,利用時は各社の最新情報をご確認ください.