「奨学金は繰り上げ返済するべきなのか,それとも投資に回すべきなのか」というテーマについて,ヌクレ博士が研究します.
この記事を書いた人
ヌクレ博士
NISAは10万。FIREをしたいと思っている。
奨学金返済と1馬力4人家族の日々
先に結論を書くと,第一種のような無利子の奨学金と,第二種のような有利子の奨学金では判断が変わります.
僕がこの記事で主に考えるのは第二種です.そのうえで,金利だけでなく手元資金と借金へのストレスまで含めて考えます.
奨学金は借金です.なので,お金に余裕ができたら「借金なんだから早く返してしまおう」と考えるのはすごく自然です.実際,繰り上げ返済をすれば将来支払う利息も減ります.
ただ,僕は「返せるお金ができた=すぐ返す」まで自動化する必要はないと思っています.そのお金を返済に使わなければ,現金として持っておくこともできるし,投資することもできるからです.
逆に,「奨学金なんて低金利なんだから絶対に返さず投資でしょ」という意見にも僕は乗りません.
結局のところ,借金をどう扱うかには正解があるというより,判断するための材料があるのだと思っています.
僕が見るのは,主に「金利」「手元資金」「自分が借金をどう感じるか」の3つです.
では蓋を開けてみよう.
1.奨学金だから返すのではなく,まず金利を見る
僕が借金を返すかどうか考えるとき,一番最初に見るのは金利です.
奨学金だから返す.住宅ローンだから残す.そういう名前では判断しません.借金である以上,僕にとって重要なのは「この借金を持ち続けるために,年間何%のコストを払っているのか」です.
例えば金利1%の借金と,金利10%の借金があったとします.どちらも借金ですが,僕の中ではほぼ別物です.10%ならかなり積極的に返しますが,1%なら急いで返す理由はかなり薄くなります.
JASSOの奨学金は実際どれくらいの金利なのか
では,日本学生支援機構の第二種奨学金はどうなのか.
第二種奨学金の基本月額部分は,利率固定方式でも利率見直し方式でも年3%が上限です.2026年7月に貸与終了した場合の利率は,固定方式が3.0%,見直し方式が2.0%でした.固定方式なら貸与終了時に決まった利率が完済まで続き,見直し方式ならおおむね5年ごとに利率が見直されます.
もちろん,まず確認するべきなのは,僕の「4%」という目安ではなく,自分に実際に適用されている金利です.
第二種でも,貸与終了時期や利率の算定方式によって条件は変わります.入学時特別増額などを利用している場合はさらに条件が変わるので,最初に自分の返還情報を確認した方がいいです.
ただ,少なくとも通常の第二種奨学金については,僕が「かなり高い借金」と感じる水準ではありません.
では,僕は何%から返済を優先するのか.
僕は4%を一つの目安にしています.
ただし,まず確認するのは僕の4%ルールではなく,自分の実際の適用利率です.
なぜ4%なのか
ここで出てくるのが,FIRE界隈では有名な「4%ルール」です.
もともとの4%ルールは,資産の4%を毎年機械的に取り崩せば絶対に大丈夫,という単純な話ではありません.最初の年に資産の約4%を取り崩し,その後は物価上昇に合わせて取り崩し額を調整しながら株式や債券を運用した場合,過去の厳しい市場環境を含めても30年間資産が尽きなかった,という歴史データから生まれた目安です.
大事なのは,4%使ったら資産が毎年4%減るわけではないことです.
運用資産は増えたり減ったりします.開始した年によって30年後の資産額も大きく変わります.かなり増えるケースもあれば,減るケースもある.それでも4%程度の取り崩しであれば,多くの期間で資産を残しながら生活できた.だから4%という数字が一つの目安として使われています.
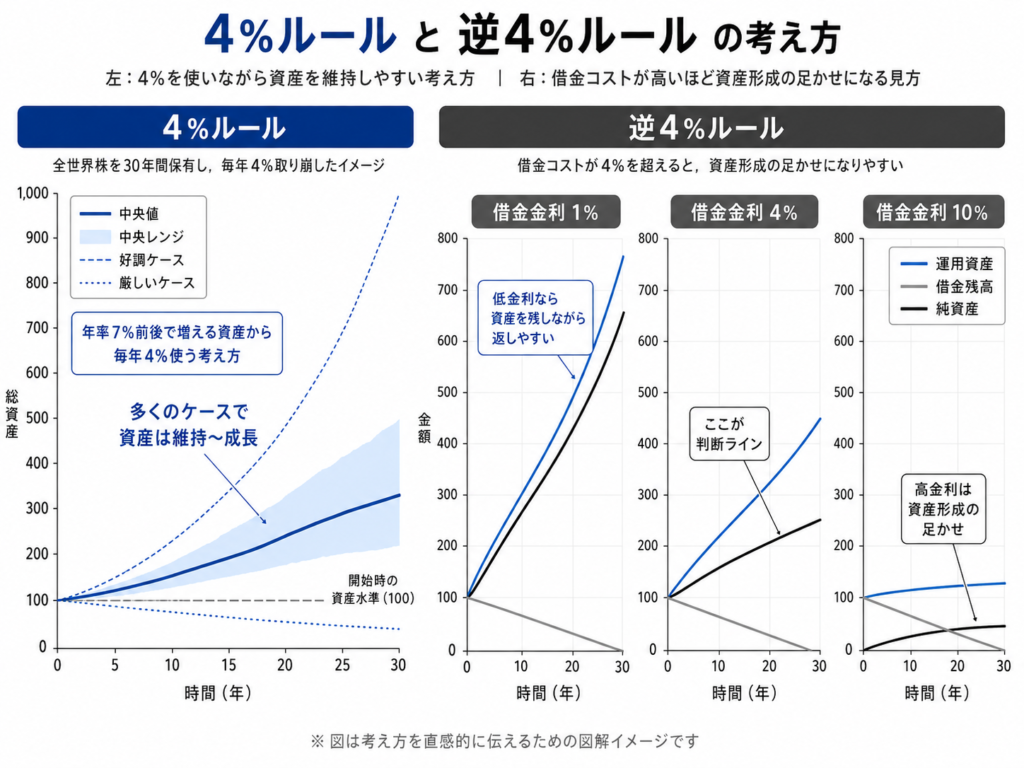
そして僕は,これを借金側から逆向きに見ています.
資産を大きく枯渇させずに使っていける金額の目安が年間4%前後だとするなら,それを超えるコストを恒常的に発生させる借金は,資産運用にとってかなり重い足かせになるのではないか,という考え方です.
僕はこれを勝手に「逆4%ルール」と考えています.
もちろん,これは4%ルールから数学的に導かれる金融理論ではありません.借金の金利と資産の取り崩し率は,本来そのまま比較できる数字ではないですし,借金の元本と保有資産額が違えば影響も変わります.
それでも,「この借金を持ち続けるコストは,自分が資産から持続的に使える金額と比べて重いのか」と考えるための物差しとして,僕には4%が分かりやすい.
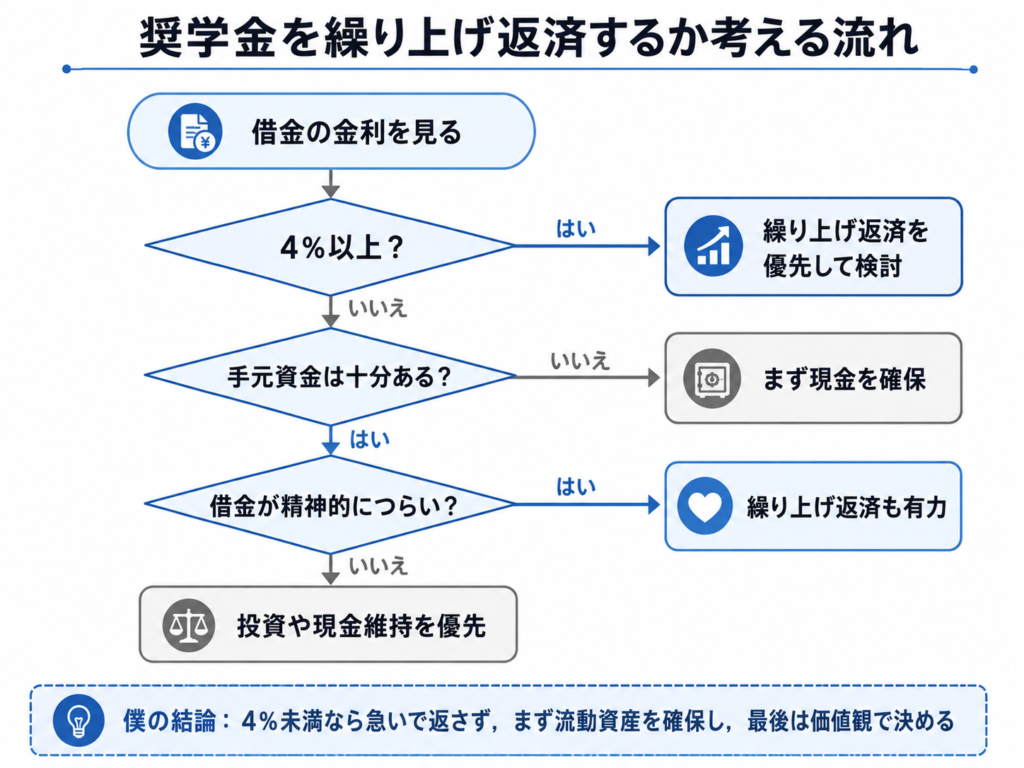
だから僕の場合,4%を超える借金なら返済をかなり優先します.4%未満なら,返済だけでなく「この資金を手元に残す」「投資を続ける」という選択肢も比較します.
ぶっちゃけタイム開始です.
「借金なんだから早く返した方がいい」
別に間違ってはいません.
ただ,そこで思考を止めるのはちょっと雑だと思っています.
1%の借金と10%の借金を,同じ「借金」という漢字だけで同じように扱う意味が分かりません.借金が嫌だという気持ちは分かりますが,お金の話をするならまず数字を見た方がいいです.
2.低金利の借金を急いで返さない最大の理由は「手元資金」
実は,僕が奨学金を急いで返さない理由は金利だけではありません.
むしろ僕にとってかなり大きいのが,手元に使える資産を残しておけることです.
例えば,手元に100万円あったとします.その100万円で奨学金を繰り上げ返済すれば,借金は100万円減ります.これは間違いなくメリットです.
でも同時に,その100万円はもう使えません.
一方,現金や換金しやすい金融資産として持っていれば,転職したくなったときにも使えるし,病気になったときにも使える.育児で急にお金が必要になるかもしれないし,仕事を休みたくなるかもしれない.
僕は,手元資金は人生の選択肢そのものだと思っています.
だから「100万円あるから100万円返そう」ではなく,「この100万円を返しても,自分の生活の自由度は十分残るのか」と考えます.
暴落時こそ手元資金を残したい
特にこれは,景気が悪いときほど重要です.
例えば世界的な株価暴落が起きて,僕の投資資産が30%下落したとします.普通に嫌です.めちゃくちゃ嫌な気持ちになると思います.
でも,そこで「こんなことなら奨学金を全部返しておけばよかった」とは,たぶんなりません.
なぜなら,大きな暴落が起きるような状況では,株価だけではなく実体経済も悪くなっている可能性があるからです.会社の業績が悪くなるかもしれないし,収入に不安が出るかもしれない.そんなときこそ,僕は自由に使える資金を持っていたい.
借金は減ったけど現金がない状態より,低金利の借金は残っているけど手元に資産がある状態を選びます.
もちろん,だからといって現金を無限に持っておけばいいわけではありません.
必要な生活防衛資金は家庭によって違う
必要な生活防衛資金は家庭によって違います.安定した給与収入がある家庭なら,数か月分の生活費でも十分かもしれません.逆に個人事業主など収入が大きく変動するなら,1年以上の生活費を持っていてもいいと思います.
重要なのは,「世間では生活費6か月分と言われているから6か月」ではなく,自分の収入がどれくらい安定していて,何人の生活を支えていて,何が起きたら困るのかから逆算することです.
JASSOには返済が苦しくなった場合の制度もある
奨学金については,もう一つ知っておきたいことがあります.
日本学生支援機構には,経済的に返還が難しくなった場合,月々の返還額を減らす「減額返還制度」や,一定期間返還を待ってもらう「返還期限猶予」があります.もちろん,好きなときに勝手に止められる制度ではなく,申請と審査が必要です.
ただし第二種奨学金では,減額返還によって返還期間が延びても,その制度を利用したことによって利息が増える仕組みではありません.返還期限猶予についても,承認された猶予期間中は利息が増えません.
これは結構大きいと思っています.
「今のうちに返さないと,もし失業したら即詰む」という借金ではない.もちろん制度に甘える前提で借り続けるのは違いますが,返済が苦しくなったときの逃げ道が用意されていることは知っておいていいです.
ぶっちゃけタイム開始です.
借金ゼロという言葉,めちゃくちゃ安心感ありますよね.
でも,
「奨学金を全額返しました!預金10万円です!」
と言われたら,僕はそっちの方が怖いです.
借金がないことと,家計が強いことは同義ではありません.病気でも失業でも大きな出費でも,最後に自分を守ってくれるのは「借金残高0円」という文字ではなく,実際に使えるお金です.
ちなみに,繰り上げ返済そのものには明確なメリットがあります.
第二種奨学金なら,繰り上げて返した将来分については利息を払わなくて済みます.一部だけ繰り上げ返済した場合は,その分だけ返還期間も短くなります.
つまり,投資のように結果が上下する話ではなく,「将来払うはずだった利息を確実に減らせる」のが繰り上げ返済の強みです.
その確実なメリットと,手元資金を残すメリットをどちらに置くか,という比較になります.
3.それでも繰り上げ返済した方がいい人はいる
ここまで読むと,「じゃあヌクレ博士は奨学金を返す人を否定しているのか」と思われそうですが,全然そんなことはありません.
むしろ,借金があること自体が強いストレスになる人は,繰り上げ返済すればいいと思っています.
毎月残高を見るだけで嫌な気持ちになる.借金があることで不安になる.そのせいで生活の満足度が落ちている.
だったら返すことで得られる安心感には,十分価値があります.
お金は最終的に人生を楽にするための道具なので,「計算上こっちの方が得だから」と毎日不安になる選択をする必要はありません.
そもそも投資をしない人も,繰り上げ返済との相性はいいです.必要な現金を十分残したうえで,さらに使う予定のない余剰資金がある.そのお金を預金口座に置いておくだけなら,利息のかかる借金を減らすことには合理性があります.
ただし,僕ならここでも順番は変えません.
先に流動資産を確保して,それでも余ったお金で返す.
返済を優先する人であっても,生活防衛資金まで全部突っ込む必要はないと思っています.
住宅ローンなど別の借金がある場合も同じです.住宅ローンを組むから奨学金を無条件で先に返す,とは考えません.審査上の問題は別として,借りられるのであれば,僕ならそれぞれの金利や条件を比較します.
奨学金の方が高金利なら奨学金から返す.住宅ローンの方が高いならそちらを優先する.
結局,借金の名前ではなく中身を見るという話に戻ります.
4.結局,返すのも返さないのも価値観でいい
ここまでいろいろ数字の話をしましたが,最終的にはこれです.
「奨学金は借金だから早く返したい」
いいと思います.
「低金利だから急いで返さず投資したい」
これもいいと思います.
僕自身は,今の日本学生支援機構の奨学金くらいの金利なら,手元資金を十分確保して投資を優先します.4%を超える借金になってくれば,かなり積極的に返済を考えます.
でも,これは僕の選択です.
借金の不安をどれくらい嫌うか,投資の暴落にどれくらい耐えられるか,今後どれくらい現金が必要になるか.全部,人によって違います.
最後のぶっちゃけタイム開始です.
僕が一番嫌なのは,
「奨学金は借金なんだから早く返すのが正解」
という人でも,
「こんな低金利なのに返済するなんて馬鹿.投資一択」
という人でもありません.
価値観の話と,正誤の話を混同する人です.
借金をゼロにして安心して眠れる人にとって,繰り上げ返済は正解です.手元資産を残しながら投資を続ける方が安心な人にとっては,返さない方が正解です.
なのに,なぜか自分が選んだ方だけを「合理的な唯一の正解」にして,他人を採点し始める人がいます.
自分と違う選択をしただけの人を「金融リテラシーが低い」とか「非合理」とか言い始める.
そういうのを見ると,知識というより,性格の悪さとプライドの高さが露呈していてみっともないなと思います.
数字で判断できるところは数字で判断する.でも最後は,自分が何を大事にするかで選べばいい.
僕の場合はこうです.
4%を超える借金なら返済を優先する.4%未満なら急いで返さず,まず十分な流動資産を持つ.そのうえで余剰資金を投資する.
だから,日本学生支援機構の奨学金については,今のところ僕は繰り上げ返済を急ぎません.
ただし,この記事を読んで,
「いや,俺はやっぱり借金があるのが嫌だから返すわ」
と思ったなら,それでいいんです.
この記事で一番伝えたかったのは,「返すな」ではありません.
奨学金だから返す,ではなく,一回ちゃんと考えてから自分で決めよう.
それだけです.
以上,ご清聴ありがとうございました.