「男性育休で収入はいくら減る?」というテーマについて,ヌクレ博士が研究します.
この記事を書いた人
ヌクレ博士
NISAは10万。FIREをしたいと思っている。
奨学金返済と1馬力4人家族の日々
男性育休は,給付金が出るから手取りがあまり減らない.僕も育休を取る前は,そんな話を聞いていました.実際に給付金を受け取ったときも,金額そのものにはあまり驚きませんでした.
でも,ぶっちゃけ,本当に手取りが減っていなかったのかと聞かれると,よく分からないんです.普段の給与は残業の有無で変わるし,給付金は会社の給与と違うタイミングで入ってくる.給与明細を並べただけでは,比較しにくいんですよね.
しかも,僕の場合は給付金以外にもお金の面でいろいろありました.ボーナスは減ったし,会社独自の手当は止まったし,育休を取得した年の人事評価は翌年の給与にも影響しました.
月々の手取りだけで「育休の減収はこれくらい」と考えると,大事なものを見落としそうです.
では蓋を開けてみよう.
男性育休で手取りはいくら減る?月収15万〜200万円で比較してみた
まずは,一番気になる「普段の手取りと育休給付金は,実際にいくら違うのか?」を調べます.
今回は額面月収15万円から200万円まで,11パターンを用意しました.年収は月収の12倍とし,ボーナスはないものとします.僕の実際の給与を使った計算ではありません.
通常勤務時は,額面年収から社会保険料,所得税,住民税を引いて,月々の手取りを推計します.一方,育休中は会社からの給与が支払われない30日間を想定し,育児休業給付金の支給額を計算します.
ここで重要なのが,育休給付金は額面給与の67%を,どんな高額所得者にも無制限に支払う制度ではないということです.給付金には上限額があります.
また,2025年4月からは,条件を満たす場合に出生後休業支援給付金が上乗せされる制度も始まりました.今回は,通常の67%給付だけの場合と,28日分の13%上乗せも受けられる場合を比較します.
なお,育休給付金は非課税で,所定の条件を満たす育休中は健康保険料・厚生年金保険料の本人負担分が免除されます.ただし,前年所得に対する住民税の支払いは残ります.そこで,表の「育休中に使える額」は,給付金から通常時と同額の月額住民税を差し引いた金額にしました.
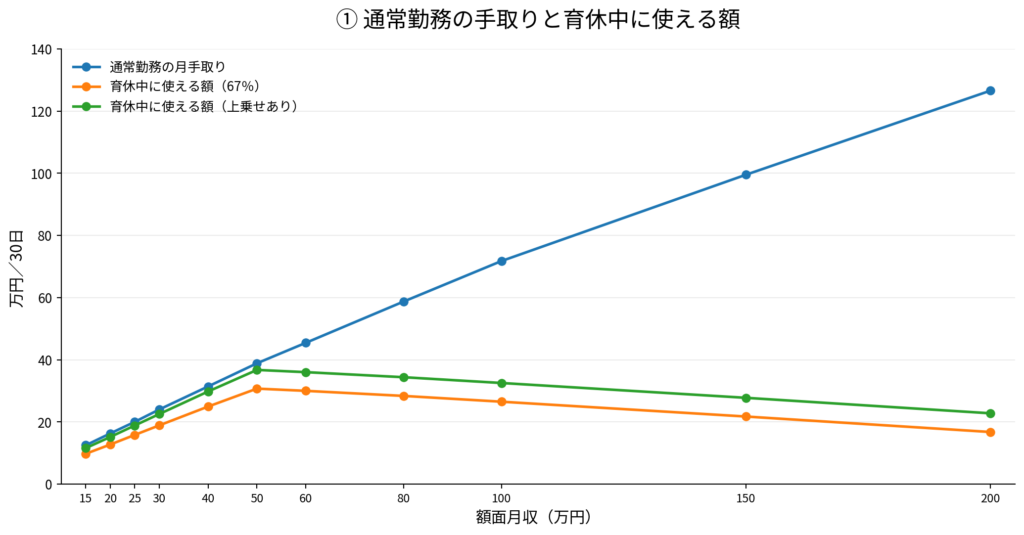
グラフを見ると,月収が上がるほど通常勤務時の手取りは増えますが,育休中に使える額は月収50万円付近で頭打ちになります.さらに今回の比較では,育休中も支払う住民税を差し引いているため,高所得になるほど「育休中に使える額」の線は下がっていきます.
ただ,グラフだけでは「自分の場合はいくらなの?」が分かりにくいので,具体的な金額も見てみましょう.
月収別|通常の手取りと育休中に使える額
以下は今回の条件で計算した概算です.金額は万円単位で,小数第2位まで表示しています.「通常との差」は,通常勤務時の月手取りから育休中に使える額を引いたものです.
| 額面月収 | 通常の月手取り | 育休中に使える額(67%) | 育休中に使える額(上乗せあり) | 通常との差(67%) |
|---|---|---|---|---|
| 15万円 | 12.49 | 9.75 | 11.57 | 2.74 |
| 20万円 | 16.29 | 12.72 | 15.15 | 3.57 |
| 25万円 | 20.01 | 15.81 | 18.84 | 4.20 |
| 30万円 | 23.98 | 18.87 | 22.51 | 5.11 |
| 40万円 | 31.40 | 24.93 | 29.78 | 6.47 |
| 50万円 | 38.86 | 30.71 | 36.73 | 8.15 |
| 60万円 | 45.45 | 29.99 | 36.01 | 15.46 |
| 80万円 | 58.73 | 28.36 | 34.38 | 30.37 |
| 100万円 | 71.76 | 26.50 | 32.52 | 45.27 |
| 150万円 | 99.53 | 21.73 | 27.75 | 77.80 |
| 200万円 | 126.59 | 16.75 | 22.77 | 109.84 |
※額面年収は月収×12か月.賞与なし,月収一定,会社からの育休中の給与なし,育休30日間の仮想モデルです.通常の手取りは年間の税金・社会保険料を月平均へ換算しています.育休中に使える額からは,前年も同水準の年収だったと仮定した月額住民税を差し引いています.各種控除や加入する健康保険などによって,実際の金額は変わります.
例えば額面月収30万円なら,今回の試算では通常の手取りが約24万円.育休中は,通常の67%給付で約18.9万円,上乗せの対象なら約22.5万円を使える計算です.
一方,額面月収100万円の場合,通常の手取りは約71.8万円なのに対し,育休中に使える額は67%給付で約26.5万円,上乗せありでも約32.5万円になります.
同じ「育休を30日取る」でも,月収によって家計への影響は全然違うんです.
減る金額だけをグラフにすると,もっと分かりやすい
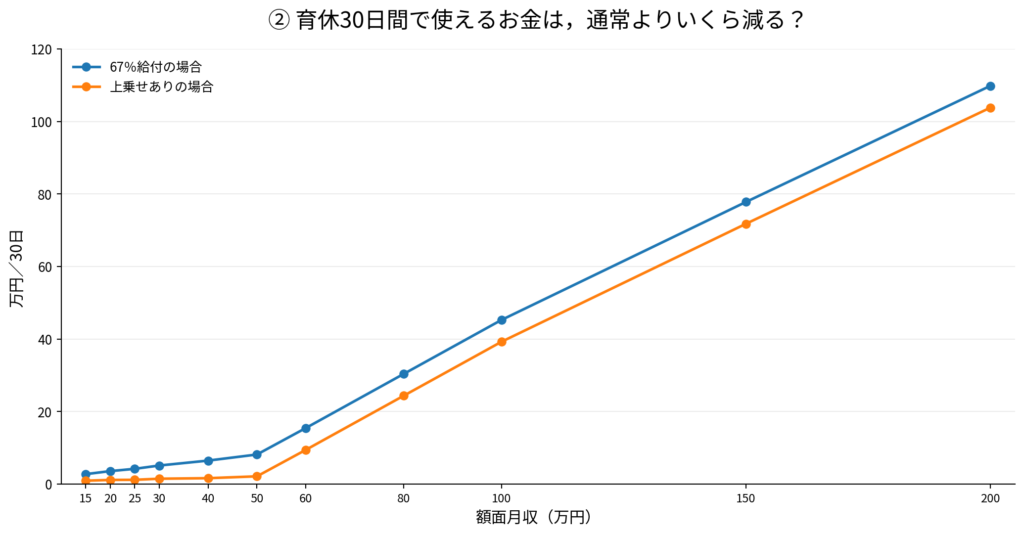
特に差が大きくなり始めるのは,給付金の上限額に達する月収50万円前後からです.給付金そのものはそれ以上あまり増えないのに,普段の給与は増えていく.
だから,「育休中は手取り10割相当」という説明だけを見て,自分も普段と同じ金額を受け取れると思い込むのは危険です.これは出生後休業支援給付金の対象条件を満たした場合の制度上の説明であって,誰でも普段の給与明細と同じ金額になるという意味ではありません.
なお,今回の表は「最終的にもらえる給付金と通常の手取り」を比べたものです.育休中に給付金がすぐ振り込まれるという意味ではありません.
僕にとって本当に想定外だったのは,むしろそこでした.
給付金は,思っていた時期に入ってこなかった
男性育休で本当に減ったお金
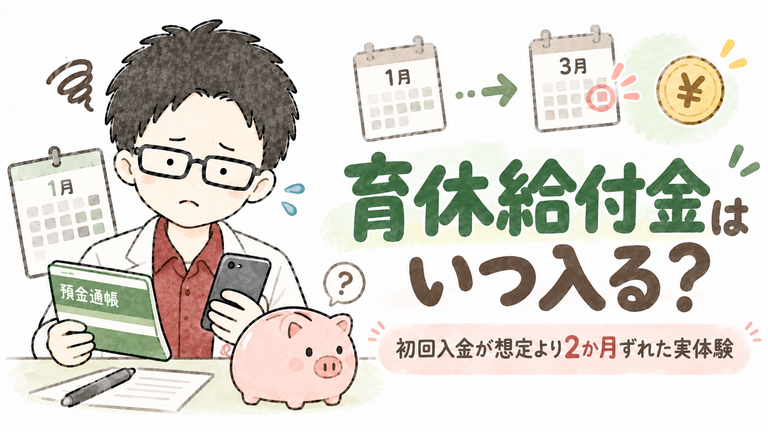
僕が最初に育休を取ったとき,給付金の初回入金は,自分が想定していた時期より約2か月遅れました.
イメージとしては,1月に育休を取ったら,2月には休業に対応する会社の給与が入らなくなるのに,給付金が入るのは4月,という感じです.これは説明のための仮の月で,僕の実際の取得月や振込月ではありません.
その間は貯金を切り崩して乗り切りました.生活に困るほどだったわけでも,大きな不安を抱えていたわけでもありません.ただ,入ると思っていたお金が入ってこないのは,やっぱり悲しかったです.
先ほどの表で,月収30万円の人が約19万円の給付金を受け取れるとしても,生活費の支払いが終わったあとに振り込まれては,その月の支払いには使えません.
つまり,育休で考えるべきお金の問題は,二つあります.
「最終的にいくらもらえるか」と,「必要なときに口座にいくらあるか」です.
国の給付金は,会社の給料と同じ日に毎月振り込まれるものではありません.どの育休制度を利用するかによって申請時期も違うので,取得前に勤務先へ初回申請の予定を確認しておいた方がいいと思います.

※図中の月は説明用の仮の時系列です.実際の入金日や,すべての人に共通する入金予定を示すものではありません.
初回入金の仕組みと僕の体験については,別記事で詳しくまとめました.
ボーナスも減った.しかも,振り込まれてから気づいた
給付金の金額と入金時期を確認すれば,育休中のお金の問題は終わり.
……ではありませんでした.
僕の場合,育休を取得した期間に応じてボーナスも減額されました.しかも,最初から減額を把握していたわけではありません.実際に賞与が振り込まれたとき,事前に計算していた見込み額と合わなかったんです.
そこで,育休で働かなかった期間に対応する分を差し引いて計算してみると,実際の振込額と一致しました.
ああ,ボーナスも減るのか.
正直,ショックでした.働いていなかった期間の分だけ減るのは,仕方ないとも思います.でも,それなら先に知っておきたかった.僕は,最初から分かっていたら育休を取らないことも考えた気がします.
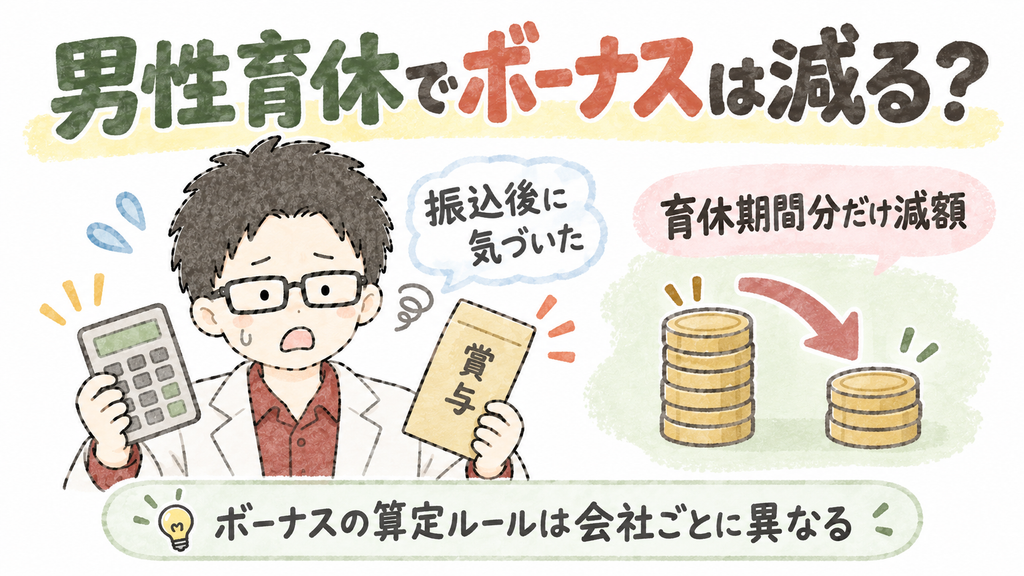
もちろん,育休を取れば誰でもボーナスが減るという話ではありません.賞与の支給条件や算定期間は勤務先によって違います.だからこそ,給付金の見込み額と一緒に,勤務先の賞与規程も確認しておく必要があります.
また,僕の会社では育休中に会社独自の手当も止まりました.こちらは事前に分かっていたので,ボーナスのような驚きはありませんでしたが,給付金の計算だけでは分からない減収の一つです.
月収別シミュレーションの数字は,こうした会社独自の手当や賞与の減額を含んでいません.
育休を取った年の評価は,翌年の給与にも影響した
もう一つ,育休を取った年だけでは終わらなかった話があります.
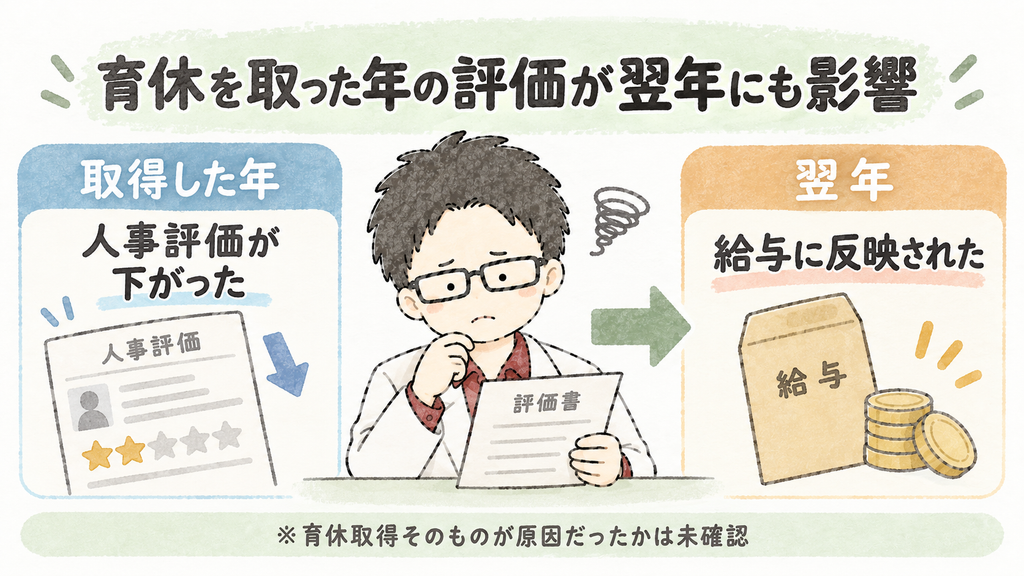
僕は育休を取得した年に,それまで取ったことのない低い人事評価を受けました.悲しかったですが,自分でもその年は十分な成果を出せていなかったと思っています.同じ年に昇格もしたので,「まあいいか」という気持ちも半分ありました.
ただ,僕の勤務先では,その年の評価が翌年の給与に反映されます.つまり,評価が下がった影響は,翌年のお金にもつながったんです.
ここは誤解のないように書いておきますが,会社から「育休を取ったから評価を下げた」と説明されたわけではありません.育休取得そのものが評価低下の原因だったとは断定できません.
それでも,月々の給付金を計算していたときには,翌年の給与まで含めて減収を考えられていませんでした.
まとめ|僕が育休前の自分に言うなら
今回の月収別シミュレーションでは,通常勤務時の手取りと育休給付金を比較しました.月収によって減収額は大きく異なり,特に給付金の上限に達する所得帯では,普段の手取りとの差が広がります.
ただし,その数字だけで育休中の家計を考えるのは不十分です.僕の場合は,給付金の入金遅れ,ボーナスの減額,会社独自の手当の停止,翌年給与への影響もありました.
全部を一度に予想するのは難しくても,少なくとも給付金がいつ入る見込みなのかは,育休を取る前に確認できたはずです.
だから,育休前の自分に一つだけ言うなら,
給付金が入るまでの生活費を用意しとけ!
これですね.
ちなみに,僕が育休を2回取って,家庭で実際に何をしていたのか,1人目と2人目でどう違ったのかは,こちらの記事にまとめています.お金以外の育休の話も気になる方は,ぜひどうぞ.
以上,ご清聴ありがとうございました.
参考資料
・厚生労働省「育児休業制度特設サイト」
https://www.mhlw.go.jp/seisakunitsuite/bunya/koyou_roudou/koyoukintou/ryouritsu/ikuji/childcare/
・厚生労働省「Q&A~育児休業等給付~」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000158500.html
・厚生労働省「産休・育休中の経済的支援 かんたん試算ツール」
https://shussan.ikukyu-simu.mhlw.go.jp/
・国税庁「給与所得控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm